木更津は私の地元なので、この地域で家を買う方の話は他人ごとではありません。せっかく地元で家を持つのに、ローンの選び方ひとつで損をしてほしくない。今回はそんな気持ちで、住宅ローンの話を書きます。
木更津・君津・袖ケ浦・市原で新築建売を探していると、「フラット35と銀行のローン、どちらがいいですか」と聞かれることがよくあります。車が2台ある家庭も多いこの地域では、実は車のローンが住宅ローンの選び方に関わってきます。地元の価格帯の例で見ていきます。
- フラット35と銀行の住宅ローン、仕組みの違い
- 車のローンがあると、借りられる額がどう変わるか
- 頭金1割で変わる金利と、仲介手数料無料の使い道
フラット35と銀行のローン、まず押さえたい違い
フラット35は、住宅金融支援機構と民間の金融機関が組んで出している、全期間固定金利の住宅ローンです。借りた時点で35年先までの金利が決まり、途中で金利が上がっても返済額は変わりません。銀行の住宅ローンは各銀行が独自に条件を決めていて、変動金利や、当初10年だけ固定する型なども選べます。
2026年11月のフラット35の金利は、返済期間21〜35年・融資率9割以下で、取り扱う金融機関で最も多いのが年3.81%でした(住宅金融支援機構の公表、団体信用生命保険の保険料を含む)。主な違いを表にしておきます。
| 項目 | フラット35 | 銀行の住宅ローン(一般的な例) |
|---|---|---|
| 金利 | 全期間固定のみ | 変動・固定期間選択・全期間固定 |
| 審査の目安 | 総返済負担率の基準を公表(他の借入れの返済も含む) | 銀行ごとの基準 |
| 物件の条件 | 機構の技術基準に適合(適合証明書)、一戸建ては床面積50㎡以上 | 銀行が担保として評価 |
| 保証料・繰上返済手数料 | 不要 | 銀行によって異なる |
フラット35には敷地面積の条件がありません。このあたりの建売は敷地が広めのものも多いので、土地が広いことで不利になる心配はしなくて大丈夫です。
車社会の木更津では、車のローンが借入額に響く
フラット35は、年収に占める年間返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下という基準を公表しています。ここでいう返済額には、住宅ローンだけでなく、車のローンなど他の借入れの返済も含まれます。通勤も買い物も車という家庭では、ここが大きな分かれ目になります。
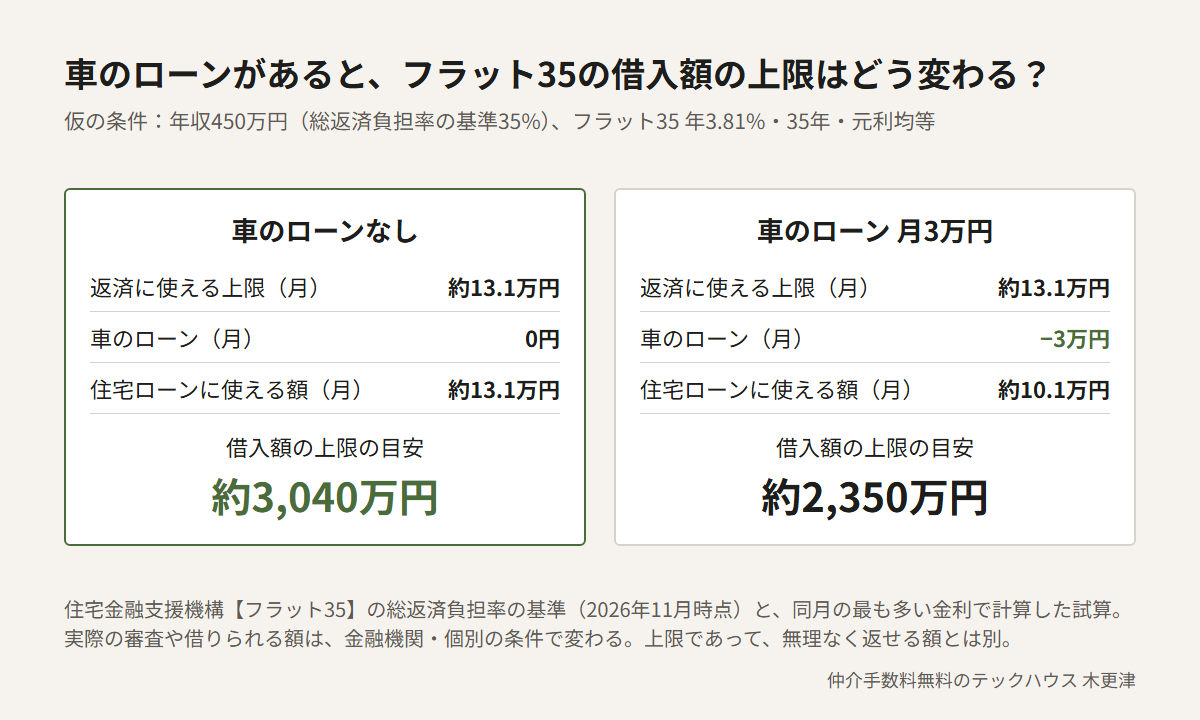
年収450万円の方なら、返済に使える上限は年157万5,000円、月にすると約13.1万円です。車のローンがなければ借入額の上限の目安は約3,040万円ですが、月3万円の車のローンがあると約2,350万円まで下がります。物件価格の目安が2,500万円から4,000万円くらいのこの地域では、借りたい額に届かなくなることもあります。家を探しはじめる前に、車のローンの残りと月の返済額を書き出しておくと話が早く進みます。
ただし、これはあくまで「借りられる上限」の目安です。無理なく返せる額は、家計に合わせて別に考えたいところです。
頭金1割で金利が下がる。仲介手数料無料の分を回す
フラット35は、購入価額に対する借入額の割合(融資率)が9割を超えると金利が上がります。2026年11月の最も多い金利は、9割以下が年3.81%、9割超が年3.92%でした。
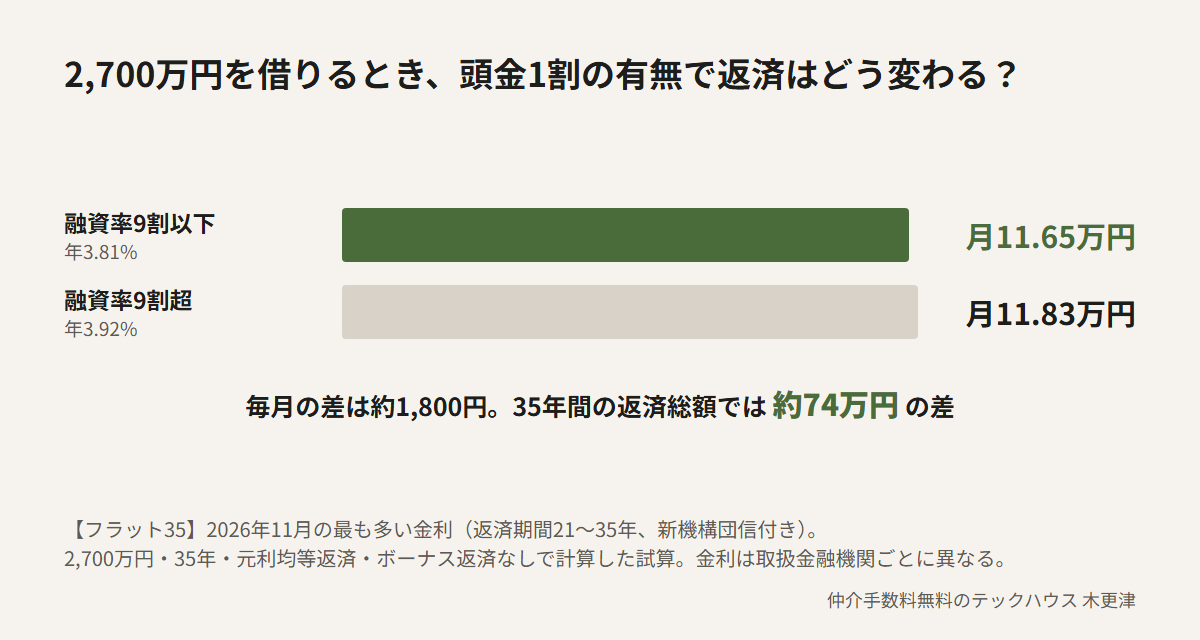
2,700万円を35年で借りるとすると、毎月の差は約1,800円。小さく見えますが、35年間では約74万円になります。
頭金の足しになるのが仲介手数料です。上限は「売買価格×3%+6万円」に消費税を加えた額で、建売の販売価格には建物の消費税が含まれているため、税抜の価格で計算します。物件価格(税抜)2,700万円の建売なら(2,700万円×3%+6万円)×1.1で、税込95万7,000円。当社では、売主から手数料を受け取れる物件であれば、買主の仲介手数料を無料にしています。この約96万円を頭金に回せば、融資率9割以下に近づけます。仕組みは木更津・君津・袖ケ浦の仲介手数料無料のページでご覧いただけます。
君津・袖ケ浦・市原の建売でも、ローンを決める前に確かめること
金利が上がっても返済額を変えたくない方、子どもの進学や車の買い替えに合わせて家計の予定を立てておきたい方には、全期間固定のフラット35は考えやすいローンです。当初の金利を低くしたい方は、銀行の変動金利も候補になります。どちらにしても、建売の場合は次の点を先に確かめておくと、契約のあとで慌てずにすみます。
- その建売でフラット35の適合証明書が取れるか(売主の分譲会社に確認)
- 車のローンの残りと、毎月の返済額
- 頭金と諸費用を、手元の現金からいくら出せるか
- 事前審査をどの金融機関に出すか(複数出すかどうか)
ローンの相談も、物件の無料判定もLINEで
木更津周辺で気になっている建売のURLや、チラシの写真をLINEで送ってください。仲介手数料が無料になるかと、諸費用のおおよその額をお返事します。「車のローンがあるけれど、この家は買えそうか」といったご相談も、地元同士、気軽にどうぞ。
お電話でのご相談:080-4050-1005
参考:住宅金融支援機構「【フラット35】最新の金利情報」https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top /住宅金融支援機構「【フラット35】ご利用条件」https://www.flat35.com/loan/lineup/flat35/conditions/index.html